ARCHITECTURE ANALYSIS
上游特种材料短缺引发的BOM成本重构
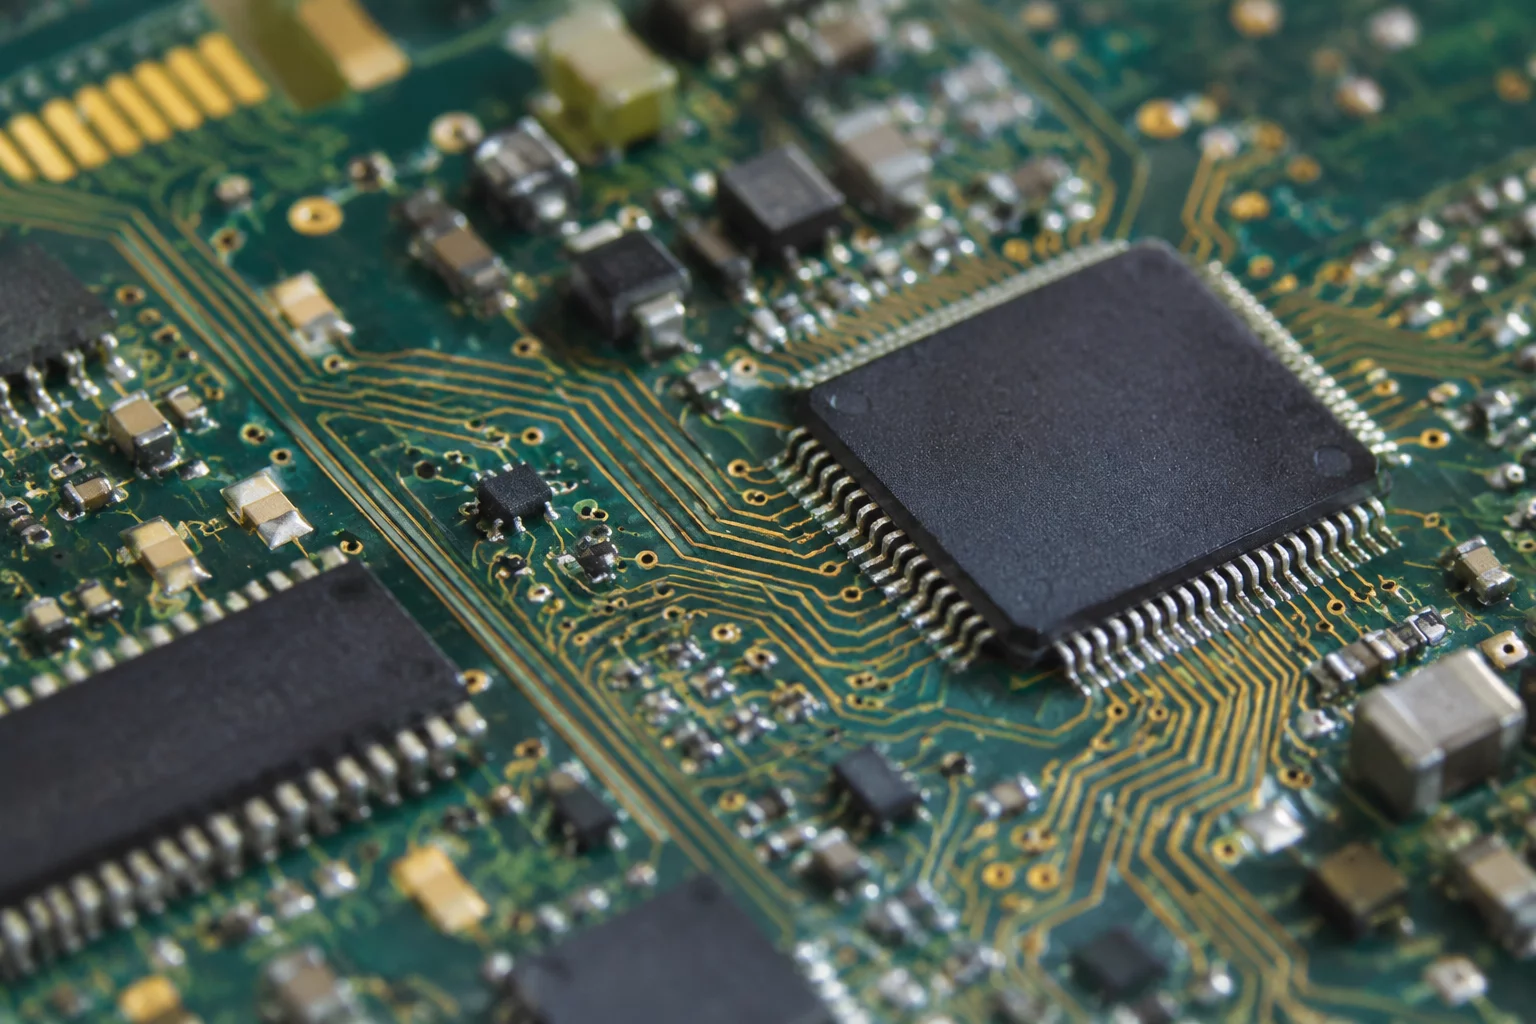
2026年下半年,全球主板供应链面临来自上游材料端的严峻挑战。随着高算力服务器与AI加速硬件的大规模扩产,具备超低介电常数的高频高速覆铜板(CCL)与高端超薄电解铜箔出现供需失衡,价格持续走高。消费级桌面主板在迎接PCIe 5.0扩展总线与高频DDR5内存时,对信号完整性和板材抗干扰能力提出了更高要求。这直接导致传统6层板已无法满足电气性能,厂商必须升级至8层甚至10层高密度互连基板,裸板制造成本在整机BOM物料中的占比迅速跃升。
面对原料涨价的成本传导,华硕、微星、技嘉等主要主板品牌在最新季度策略会中同步下修了出货目标。由于消费端对价格敏感度较高,厂商难以将成本全额转嫁给终端消费者,盲目扩产低毛利入门级型号将加剧利润压缩。因此,各大品牌纷纷选择收缩出货预期,策略性调整生产排期,将有限的高品质基板物料优先倾斜给中高端与创作者系列产品。
高频信号在电路板中的衰减控制没有捷径可走。材料成本上涨是全行业共同面对的客观现实,优化层叠布线与提高拼板良率是平抑冲击的唯一出路。
研发与供应链协同:多维对冲材料涨价压力
为了应对材料涨价并兼顾电气性能,各大主板研发中心正在推进系统化改良方案,通过精细化设计来减轻单片主板的成本负担:
- 优化HDI激光微盲孔走线设计,在维持高强度电气隔离的前提下压缩布线面积,单张母板拼板利用率提升约12%。
- 建立供电与信号无源器件的双轨供货认证机制,扩大固态电容与低内阻MOSFET的多源采购,降低突发性溢价风险。
- 实行以销定产与精细化渠道库存周转,重点确保主流X870与Z890平台的稳定供货,减缓低毛利走量型号的库存积压。
业内分析人士认为,这一轮PCB材料上涨虽然给短期出货量带来压力,但也在加速推动主板产业向精细化研发转型。拥有完整自建SMT工厂与强劲研发布局的头部大厂,能够凭借采购规模与工程优化能力进一步巩固市场竞争壁垒。
行业讨论与观点反馈
暂无技术讨论,欢迎后续关注行业动态更新。
为了维护专业客观的技术研讨氛围,仅已实名验证的认证架构师与评测员可发表新评论。如需留言请先登录您的实验室账户。