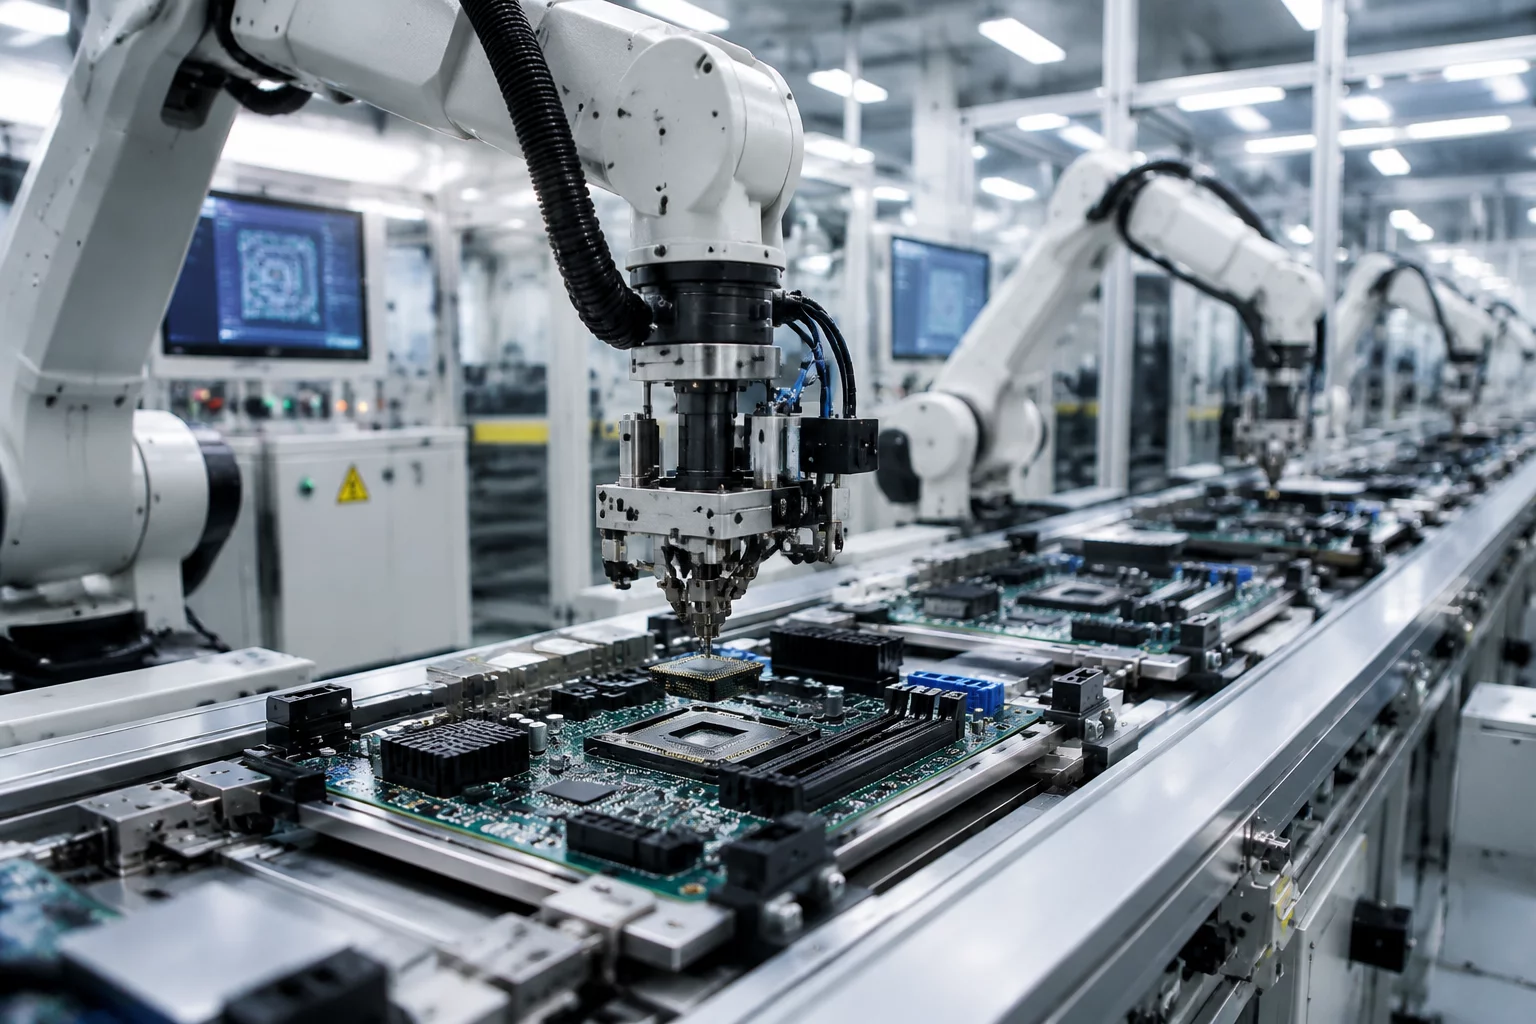
产业集群高密度集成:从晶圆代工到服务器整机架构
从半导体前端晶圆光刻到终端服务器系统的整机调优,台湾数字硬件制造体系构建起了全球极罕见的高密度垂直整合生态。半导体代工巨头台积电在先进制程上的持续突破,直接为全球算力芯片设计巨头提供了落地基石;而下游包括广达、纬创、英业达与鸿海等代工体系,则几乎包揽了全球云端计算巨头与AI领军企业绝大部分的高性能加速服务器代工份额。这种在地理半径仅数百公里内实现晶圆封装、高多层PCB压合、高带宽内存互连测试及水冷整机架集成的一体化能力,使整体物料周转率与工程试产周期达到了全球其他产区难以企及的响应效率。
尤其在进入2026年AI高算力集群爆发期后,数字硬件制造不再只是传统的代工贴片,而是深度涵盖电磁兼容设计、超大封装良率把控以及千瓦级液冷散热模块集成的系统级工程。台湾硬件厂商依托数十年累积的精密电气工程与高热流密度架构测试经验,成功跨越了从传统通用计算向超节点分布式算力系统的跨越,这也正是其能够在全球总产能统计中稳稳占据10.2%份额并位列全球第二的深层技术支撑。
台湾数字硬件制造业的不可替代性,不仅在于庞大的代工规模,更在于其在先进半导体逻辑制程、高阶AI服务器整机架及精密主板设计领域所构建的协同技术壁垒。
算力基建时代的核心赋能:全球硬件厂商与消费级市场的技术渗透
在企业级数据中心与大众消费级硬件两个维度,台湾制造业的产能与研发投入都在持续发挥主导作用。无论是玩家机箱中配备的多相供电旗舰主板、高频低时序DDR5超频内存,还是面向未来数据中心的大规模浸没式液冷服务器,其核心工程测试规范均由本土产业链深度主导制定。
- 晶圆代工与Chiplet先进封装:为全球桌面GPU与数据中心加速卡提供纳米级逻辑计算单元与高互连带宽基板。
- 高端主板与PCB高频材料集成:华硕、技嘉、微星等品牌依托本地研发实验室,制定了业界顶级的电路抗干扰与供电温控标准。
- 全球超80%的AI算力集群系统整机组装:直接贯通液冷分流总管、高压电源配电单元与超高速交换机互连模块。
面对全球供应链多元化的趋势,台湾硬件制造企业一方面积极推动全球化基地布局,另一方面将关键的高附加值试产、先进制程晶圆厂与高精尖散热研发中心牢牢扎根于本土。这种“本土核心研发调优+全球敏捷组装交付”的双轨策略,确保了即便在原材料与物流成本波动的复杂周期中,其在全球数字硬件制造版图中的第二大产能地位依然稳如磐石。
技术讨论与读者交流
暂无技术讨论,期待您的第一条独到见解。
为了维护专业客观的技术研讨氛围,仅已实名验证的认证架构师与评测员可发表新评论。如需留言请先登录您的实验室账户。